DOE de 17/11/2016
Aprova as instruções de preenchimento da GIA/ST, para aplicação no Estado do Rio de Janeiro.
O SECRETÁRIO DE ESTADO DE FAZENDA, no uso de suas atribuições legais, e considerando o disposto no Processo n° E-04/10/014/2016,
RESOLVE:
Art. 1° Fica aprovado o documento denominado Instruções de Preenchimento da Guia Nacional de Informação e Apuração do ICMS Substituição Tributária (GIA-ST), versão 3.1 e posteriores atualizações, para aplicação no Estado do Rio de Janeiro, disponível no sítio da Secretaria de Estado de Fazenda (SEFAZ), no endereço www.fazenda.rj.gov.br/giast.
Art. 2° Os contribuintes que tenham feito a entrega da GIA-ST, versão 3.1, relativa aos meses de janeiro de 2016 e aos demais meses anteriores à publicação desta Resolução, em desconformidade com as disposições das Instruções de Preenchimento, deverão providenciar a devida retificação.
Art. 3° Não estarão sujeitos à imposição da penalidade, prevista no art. 62-B, inciso II, da Lei n° 2.657, de 26 de dezembro de 1996, na redação da Lei n° 6.357, de 18 de dezembro de 2012, aqueles contribuintes que entregarem a retificação, mencionada no art. 2° desta Resolução, até dia 30 de junho de 2017, ainda que a retificadora seja apresentada após intimação fiscal.
Art. 4° Esta Resolução entrará em vigor na data de sua publicação.
Rio de Janeiro, 10 de novembro de 2016
GUSTAVO DE OLIVEIRA BARBOSA
Secretário de Estado de Fazenda
.
SECRETARIA DE ESTADO DE FAZENDA DO RIO DE JANEIRO
GIA-ST
Instruções de Preenchimento (versão 3.1.0)
Aplicação no Estado do Rio de Janeiro
1. DISPOSIÇÕES GERAIS:
1.1. Objetivo deste documento:
A Guia Nacional de Informação e Apuração do ICMS – Substituição Tributária (GIA-ST) é a declaração que deve ser apresentada mensalmente à Secretaria de Fazenda, pelos contribuintes domiciliados em outras unidades federadas, não optantes pelo Regime do Simples Nacional, inscritos no Cadastro Estadual do Rio de Janeiro, que remetam a este Estado de Fazenda do Rio Grande do Sul, de sorte que os contribuintes localizados em outras unidades da federação e inscritos no Cadastro do Estado do Rio de Janeiro, não optantes pelo regime do Simples Nacional, deverão utilizar o Manual de Instruções da GIA-ST desenvolvido pelo órgão daquele Estado, para sanar dúvidas quanto à instalação do programa, à sua transmissão e quanto a questões gerais sobre preenchimento. O referido manual pode ser obtido por meio do endereço eletrônico www.fazenda.rj.gov.br/giast, item “Programas e Manuais para Geração e Transmissão”, Opção “Manual de Instruções (versão 3)”.
Considerando o fato de que o programa de geração da GIA-ST foi desenvolvido pelo Estado do Rio Grande do Sul, cuja administração fazendária, no tocante ao ICMS, possui suas próprias normas tributárias, a SEFAZ/RJ apresenta este manual de instruções, com o objetivo de orientar os contribuintes quanto ao preenchimento tão-somente de alguns campos da GIA-ST, de acordo com a legislação tributária do Estado do Rio de Janeiro, levando-se em conta ainda as regras dispostas no Ajuste SINIEF n° 4/1993.
Ressalte-se que as orientações disponibilizadas por meio deste manual são privativas do Estado do Rio de Janeiro e, caso o contribuinte esteja obrigado a entregar a GIA-ST a outro Estado, deverá, por precaução, consultar a legislação da respectiva unidade federada sobre o preenchimento correto da declaração.
Demais instruções quanto, por exemplo, à obrigatoriedade e ao prazo de entrega, à retificação da declaração e às penalidades, podem ser obtidas no citado endereço eletrônico www.fazenda.rj.gov.br/giast.
2. PREENCHIMENTO DOS CAMPOS DA GIA/ST:
Como já explanado anteriormente, nos próximos itens estarão dispostos os campos cujo preenchimento tem suscitado dúvidas e demandam uma orientação específica, compatível com a legislação vigente no Estado do Rio de Janeiro.
2.1 Aba Valores:
Acessada a aba Valores, será exibida a seguinte tela:
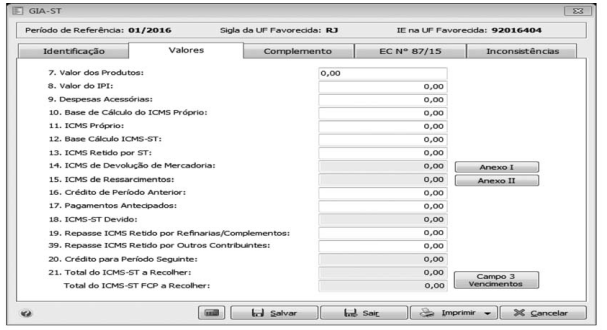
Os campos a seguir relacionados deverão ser preenchidos de acordo com as correspondentes orientações:
| CAMPO | ORIENTAÇÃO |
| 12. Base Cálculo do ICMS-ST |
Informar o valor total da base que serviu de cálculo para a retenção do ICMS-ST já incluído o Fundo Estadual de Combate à Pobreza (FECP). |
| 13. ICMS Retido por ST |
Informar o valor do ICMS-ST, já incluído o FECP, retido por substituição tributária. |
| 14. ICMS de Devoluções de Mercadorias |
Campo preenchido automaticamente com as informações prestadas no Anexo I, referente ao valor correspondente ao ICMS, já incluído o FECP, creditado em função de devolução de mercadorias sujeitas à substituição tributária. |
| 15. ICMS de Ressarcimentos |
Campo preenchido automaticamente com as informações prestadas no Anexo II, referente ao valor correspondente ao valor do ressarcimento de ICMS, já incluído o FECP, que possa ser apropriado no período de referência. |
| 17. Pagamentos antecipados |
Informar englobadamente, os valores de ICMS-ST, já incluído o FECP, recolhidos antecipadamente, nota a nota, por intermédio de GNRE, em decorrência de inadimplência de pagamento ou de entrega de GIA-ST. As notas fiscais, cujo ICMS-ST. As notas fiscais, sujo ICMS-ST for lançado neste campo, devem estar contidas no meio magnético e fazer parte dos dados totais constante de cada GIA-ST (campos 12 e 13). |
| 18. ICMS-ST devido | Campo preenchido automaticamente pelo programa, que calcula o ICMS-ST devido, já incluído o FECP. |
| 21. Total do ICMS-a recolher |
Campo automaticamente preenchido pelo programa com o valor do ICMS-ST a recolher, já incluído o FECP. |
| Total do ICMS-ST FCP a recolher |
Campo automaticamente preenchido pelo programa para evidenciar o valor referente ao FECP, do montante informado no campo “21, Total do ICMS-ST a recolhimento”. |
2.1.1 Anexo I:
No Anexo I da aba Valores deverão ser informadas as operações de devoluções de mercadorias, de acordo com a seguinte tela:
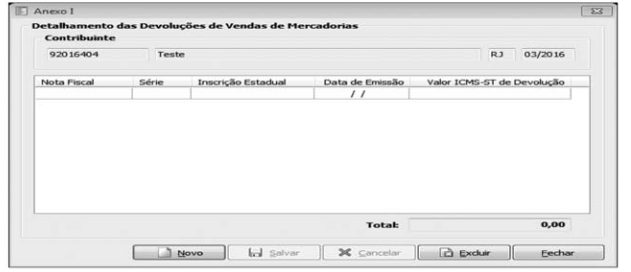
O preenchimento do campo abaixo mencionado deve ser realizado de acordo com o seguinte esclarecimento:
| CAMPO | ORIENTAÇÃO |
|
Valor ICMS-ST de Devolução |
Informar o valor da soma do ICMS-ST de devolução, já incluído o FECP, destacado na nota fiscal. |
2.1.2 Anexo II:
No Anexo II da aba Valores deverão ser detalhadas as hipóteses de ressarcimento do tributo, de acordo com a seguinte tela:
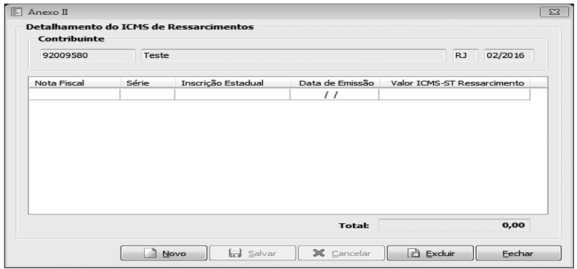
O preenchimento do campo abaixo mencionado deve ser realizado de acordo com a seguinte orientação:
| CAMPO | ORIENTAÇÃO |
|
Valor ICMS-ST Ressarcimento |
Informar o valor da soma do ICMS-ST de ressarcimento, já incluído o FECP, destacado na nota fiscal. |
2.1.3 Campo 3 Vencimentos:
No Campo 3 Vencimentos da aba Valores, deverão ser informadas as parcelas do tributo a recolher e seus respectivos vencimentos, de acordo com a seguinte tela:
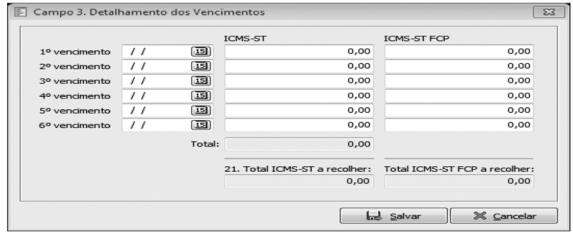
O preenchimento dos campos a seguir relacionados deve ser realizado em observância às seguintes orientações:
| CAMPO | ORIENTAÇÃO |
|
1° a 6° vencimento |
Informar a(s) data(s) do(s) vencimento(s) da(s) parcela(s) do tributo, podendo ser informados até seis vencimentos. |
|
ICMS-ST |
Informar o valor somado de ICMS-ST, já incluído o FECP, correspondente ao respectivo vencimento. |
|
ICMS-ST FCP |
Indicar o valor do FECP correspondente a cada vencimento. Visa a demonstrar o valor do FECP em relação ao montante informado no campo ICMS-ST do mesmo vencimento. |
|
21. Total ICMS-ST a recolher: |
Campo preenchido automaticamente pelo programa e transportado para o campo 21 da aba Valores, com o valor ICMS-ST, já incluído o FECO, a ser recolhido no período a que se refere a GIA-ST. |
|
21. Total ICMS-ST |
Campo preenchido automaticamente pelo programa e transportado para o campo 21 da aba Valores com o valor do FECP a ser recolhido. Visa a demonstrar o valor do FECP em relação ao montante informado no campo ICMS-ST. |
2.2 Aba EC N° 87/15:
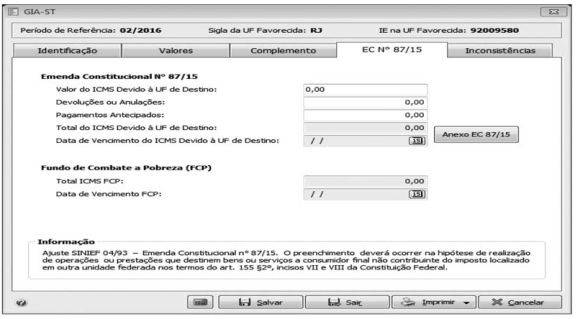
O Quadro Emenda Constitucional n° 87/15, previsto no inciso XL da cláusula décima do Ajuste n° 4/1993, deverá ser preenchido pelo contribuinte que realizar operação ou prestação que destine mercadorias ou serviços a consumidor final não contribuinte do imposto localizado no Estado do Rio de Janeiro.
Clique na aba EC n° 87/15 para acessar a seguinte tela:
|
CAMPO |
ORIENTAÇÃO |
|
Valor do ICMS Devido à UF de Destino |
Informar o valor total do ICMS, já incluído o FECP, devido ao Estado do Rio de Janeiro, em decorrência de operações ou prestações realizadas a consumidor final não contribuinte do imposto |
|
Devoluções ou Anulações |
Informar o valor correspondente ao total do ICMS, já incluído o FECP, decorrente de devoluções de bens ou de anulações de valores relativos à prestação de serviços, cuja operação ou prestação tenha sido informada no campo “Valor do ICMS devido à UF de destino” neste período de apuração ou em anterior. |
|
Pagamentos Antecipados |
Informar, englobadamente, os valores de ICMS, já incluído o FECP, devidos à unidade federada de destino em decorrência de operações ou prestações destinadas a consumidor final não contribuinte do imposto, recolhidos antecipadamente, documento a documento, por meio de GNRE, em consequência da inaplicabilidade do prazo para pagamento. |
|
Total do ICMS devido à UF de destino |
Campo preenchido automaticamente pelo programa com o saldo do valor devido ao Estado do Rio de Janeiro (campo “Valor do ICMS devido à UF de destino”, já incluído do FECP, menos campos “Devoluções ou Anulações” e “Pagamentos Antecipados”). |
|
Total ICMS FCP |
Campo automaticamente preenchido pelo programa com o total do FECP devido ao Estado do Rio Janeiro. Este campo visa demonstrar o montante de FECP, cujo valor já está considerado no campo “Total do ICMS devido à UF de destino”. |
2.2.1 Anexo EC 87/15:
No Anexo EC 87/15 da aba EC n° 87/15 deverão ser detalhadas as informações relacionadas à Emenda Constitucional n° 87/15, conforme tela seguinte:
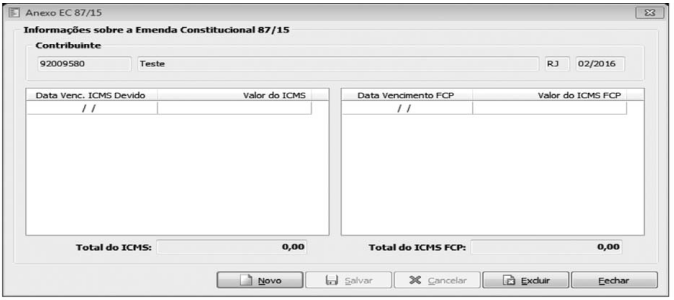
Preencha os próximos campos de acordo com os seguintes esclarecimentos:
|
CAMPO |
ORIENTAÇÃO |
|
Data Venc. ICMS Devido |
Indicar a data do vencimento do ICMS a recolher ao Estado do Rio de Janeiro |
|
Valor do ICMS |
Informar o valor do ICMS devido ao Estado do Rio de Janeiro, já incluído o FECP, a recolher no respectivo vencimento. |
|
Data Vencimento FCP |
Informar a data do vencimento do FECP a recolher no respectivo vencimento. |
|
Valor do ICMS FCP |
Preencher com o valor do FECP devido ao Estado do Rio de Janeiro, a recolher no respectivo vencimento, Este campo visa a demonstrar o montante de FECP, cujo valor já está considerado no campo “Valor do ICMS”, devido ao Estado do Rio de Janeiro. |