MARIA DAS GRAÇAS MORAES MOREIRA RAMOS
ANEXO ÚNICO
(DOU de 08/08/2017)
O PRESIDENTE DA MESA DO CONGRESSO NACIONAL, cumprindo o que dispõe o § 1° do art. 10 da Resolução n° 1, de 2002-CN, faz saber que, nos termos do § 7° do art. 62 da Constituição Federal, com a redação dada pela Emenda Constitucional n° 32, de 2001, a Medida Provisória n° 783, de 31 de maio de 2017, publicada em Edição Extra do Diário Oficial da União do mesmo dia, mês e ano, que “Institui o Programa Especial de Regularização Tributária junto à Secretaria da Receita Federal do Brasil e à Procuradoria-Geral da Fazenda Nacional”, tem sua vigência prorrogada pelo período de sessenta dias.
Congresso Nacional, 7 de agosto de 2017
SENADOR EUNÍCIO OLIVEIRA
Presidente da Mesa do Congresso Nacional
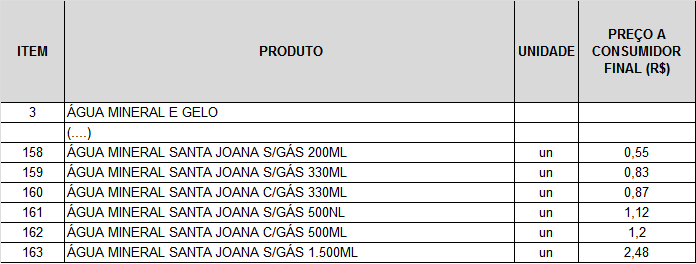
Altera o Ato Normativo UNATRI n° 025/2009, de 18 de dezembro de 2009, que dispõe sobre preços referenciais de mercado nas operações com os produtos que especifica.
A DIRETORA DA UNIDADE DE ADMINISTRAÇÃO TRIBUTÁRIA – UNATRI, no uso de suas atribuições legais,
CONSIDERANDO a necessidade de manter atualizado o Ato Normativo UNATRI n° 025/2009, de 18 de dezembro de 2009,
RESOLVE:
Art. 1° Ficam acrescentados os itens, ao Anexo III do Ato Normativo UNATRI n° 025/2009, conforme indicado no Anexo I a este Ato Normativo.
Art. 2° Ficam alterados os itens, do Anexo III do Ato Normativo UNATRI n° 025/2009, conforme indicado no Anexo II a este Ato Normativo.
Art. 2° Este Ato Normativo entra em vigor na data de sua publicação, produzindo efeito a partir de 11 de agosto de 2017.
Publique-se.
Cumpra-se.
UNIDADE DE ADMINISTRAÇÃO TRIBUTÁRIA – UNATRI, em Teresina (PI), 07 de agosto de 2017.
MARIA DAS GRAÇAS MORAES MOREIRA RAMOS
Diretora/UNATRI
ANEXO I
Art. 1°, III e art. 14, do ATO NORMATIVO N° 025/09
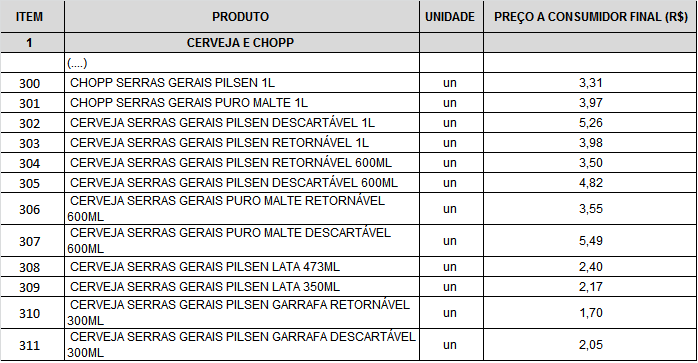
ANEXO II
Art. 1°, III e art. 14, do ATO NORMATIVO N° 025/09
DOE de 03/08/2017
Altera o Ato Normativo UNATRI n° 025/2009, de 18 de dezembro de 2009, que dispõe sobre preços referenciais de mercado nas operações com os produtos que especifica.
A DIRETORA DA UNIDADE DE ADMINISTRAÇÃO TRIBUTÁRIA – UNATRI, no uso de suas atribuições legais,
CONSIDERANDO a necessidade de manter atualizado o Ato Normativo UNATRI n° 025/2009, de 18 de dezembro de 2009,
RESOLVE:
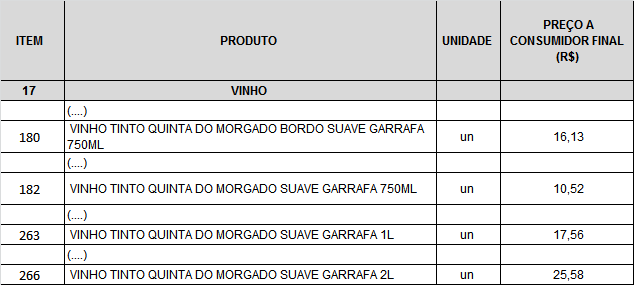
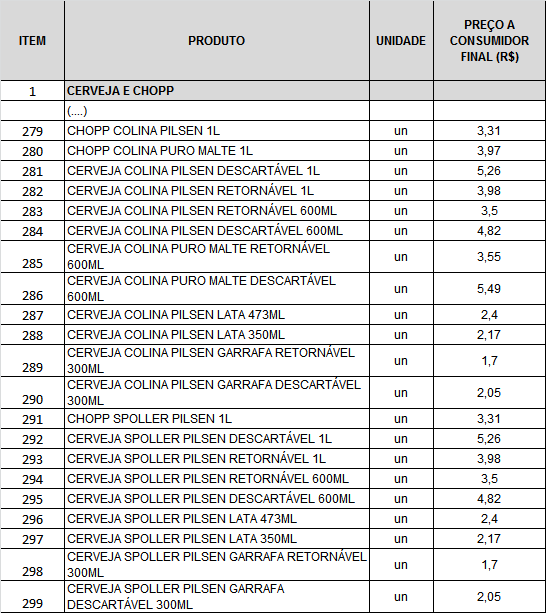
Art. 1° Ficam acrescentados os itens, ao Anexo III do Ato Normativo UNATRI n° 025/2009, conforme indicado no Anexo Único a este Ato Normativo.
Art. 2° Este Ato Normativo entra em vigor na data de sua publicação, produzindo efeito a partir de 04 de agosto de 2017.
Publique-se.
Cumpra-se.
UNIDADE DE ADMINISTRAÇÃO TRIBUTÁRIA – UNATRI, em Teresina (PI), 1° de agosto de 2017.
MARIA DAS GRAÇAS MORAES MOREIRA RAMOS
Diretora/UNATRI
ANEXO ÚNICO
Art. 1°, III e art. 14, do ATO NORMATIVO N° 025/09
DOU de 31/07/2017
Divulga planilha eletrônica com informações gerais do regime da substituição tributária relativas ao Estado de São Paulo
O SECRETÁRIO-EXECUTIVO DO CONSELHO NACIONAL DE POLÍTICA FAZENDÁRIA – CONFAZ, no uso das atribuições e
CONSIDERANDO o disposto na cláusula terceira do Convênio ICMS 18/17, de 7 de abril de 2017, por este ato, torna público:
Art. 1° Fica aprovado a planilha eletrônica – versão 0000 – com informações acerca da substituição tributária relativas às operações internas realizadas no Estado de São Paulo e nas operações interestaduais a ele destinadas.
Parágrafo único. O documento referido no caput estará disponível no Portal Nacional da Substituição Tributária (www.confaz.fazenda.gov.br) identificado como “Planilha Eletrônica Substituição Tributaria – versão 0000 – SP” e terá como chave de codificação digital a sequência af9bd756de620aeb83e5bca96e1c2101, obtida com a aplicação do algoritmo MD5 – “Message Digest 5.”.
Art. 2° Este ato entra em vigor na data de sua publicação no Diário Oficial da União, com efeitos a partir de 1° de agosto de 2017.
MANUEL DOS ANJOS MARQUES TEIXEIRA
DOU de 31/07/2017
Divulga planilha eletrônica com informações gerais do regime da substituição tributária relativas ao Estado de São Paulo
O SECRETÁRIO-EXECUTIVO DO CONSELHO NACIONAL DE POLÍTICA FAZENDÁRIA – CONFAZ, no uso das atribuições e
CONSIDERANDO o disposto na cláusula terceira do Convênio ICMS 18/17, de 7 de abril de 2017, por este ato, torna público:
Art. 1° Fica aprovado a planilha eletrônica retificadora – versão 0000 – com informações acerca da substituição tributária relativas às operações internas realizadas no Estado de São Paulo e nas operações interestaduais a ele destinadas.
Parágrafo único. O documento referido no caput estará disponível no Portal Nacional da Substituição Tributária (www.confaz.fazenda.gov.br) identificado como “Planilha Eletrônica Substituição Tributaria – versão 0000 – SP” e terá como chave de codificação digital a sequência Planilha Eletrônica Substituição Tributária – versão 0000 – SP – Retificadora 2.xlsx167a8ec5af9b1969bbac244a5451bb0f, obtida com a aplicação do algoritmo MD5 – “Message Digest 5.”.
Art. 2° Este ato entra em vigor na data de sua publicação no Diário Oficial da União, com efeitos a partir de 1° de julho de 2017.
MANUEL DOS ANJOS MARQUES TEIXEIRA
DOE de 31/07/2017
Estabelece prazos e critérios para a obrigatoriedade de uso dos recursos previstos nos requisitos LVIII e LIX do Bloco X do Anexo I do Ato COTEPE/ICMS 09/13, que dispõe sobre a especificação de requisitos técnicos do Programa Aplicativo Fiscal – Emissor de Cupom Fiscal (PAF-ECF).
O DIRETOR DE ADMINISTRAÇÃO TRIBUTÁRIA, no uso de sua competência estabelecida no art. 18 do Regimento Interno da Secretaria de Estado da Fazenda, aprovado pelo Decreto n° 2.762, de 19 de novembro de 2009, e
CONSIDERANDO o disposto no § 15 do art. 30-A do Anexo 9 do RICMS/SC, aprovado pelo Decreto n° 2.870, de 27 de agosto de 2001,
RESOLVE:
Art. 1° Os estabelecimentos usuários de Equipamento Emissor de Cupom Fiscal (ECF) e do Programa Aplicativo Fiscal PAF-ECF ficam obrigados à transmissão dos arquivos eletrônicos digitalmente assinados, definidos nos requisitos LVIII e LIX do Bloco X do Anexo I do Ato COTEPE/ICMS 09/13, cujo leiaute está estabelecido no Despacho do Secretário Executivo do CONFAZ n° 45/17.
§ 1° A obrigatoriedade prevista no caput deste artigo aplica-se a todos os estabelecimentos obrigados à emissão da Nota Fiscal Eletrônica, modelo 55, conforme definido no art. 23 do Anexo 11 do RICMS/SC-01.
§ 2° Os estabelecimentos usuários de Programa Aplicativo Fiscal (PAF-ECF) obrigados à transmissão dos arquivos XML digitalmente assinados, conforme o caput, deverão estar conectados à Internet.
Art. 2° O disposto no caput do art. 1° deverá ser atendido de acordo com os seguintes prazos e critérios:
I – a partir de 1° de outubro de 2017, os estabelecimentos enquadrados nos códigos da Classificação Nacional de Atividades Econômicas (CNAE) 4731800 – Comércio varejista de combustíveis para veículos automotores;
II – a partir de 1° de março de 2018, os estabelecimentos enquadrados nos códigos da Classificação Nacional de Atividades Econômicas (CNAE) 4713001 – Lojas de Departamentos ou Magazines;
III – a partir de 1° de junho de 2018, os estabelecimentos enquadrados nos seguintes códigos da Classificação Nacional de Atividades Econômicas (CNAE):
a) 4711301 – Comércio varejista de mercadorias em geral, com predominância de produtos alimentícios hipermercados;
b) 4701302 – Comércio varejista de mercadorias em geral, com predominância de produtos alimentícios supermercados;
IV – a partir de 1° de setembro de 2018, os estabelecimentos enquadrados nos seguintes códigos da Classificação Nacional de Atividades Econômicas (CNAE):
a) 5611201 – Restaurantes e similares;
b) 5611202 – Bares e outros estabelecimentos especializados em servir bebidas;
c) 5611203 – Lanchonetes, casas de chá, de sucos e similares;
V – a partir de 1° de dezembro de 2018, os demais estabelecimentos enquadrados nos códigos da Classificação Nacional de Atividades Econômicas (CNAE) de Comércio Varejista.
Art. 3° A partir da vigência deste Ato DIAT somente serão considerados hábeis, para efeito de credenciamento do Programa Aplicativo Fiscal (PAF- ECF) junto à Administração Tributária do Estado de Santa Catarina, os laudos de análise funcional emitidos pelos órgãos técnicos credenciados onde não conste qualquer não-conformidade relativa ao Bloco X, requisitos LVIII e LIX, do Anexo I do Ato COTEPE/ICMS 09/13.
§ 1° Os Programas Aplicativos Fiscais (PAF-ECF) previamente certificados, que implementem as versões 02.03, 02.04 e 02.05 da especificação de requisitos do PAF-ECF, segundo as disposições dos Atos COTEPE/ICMS 23/2015, 14/2016 e 10/2017, cujo laudo esteja dentro do respectivo prazo de validade, poderão ter seu código alterado com a finalidade de implementar os requisitos LVIII e LIX, do Bloco X do Anexo I do Ato COTEPE/ICMS 09/13, bem como os leiautes atualizados dos respectivos arquivos XML, e todos os tratamentos decorrentes e necessários ao seu pleno atendimento, sem necessidade de nova certificação junto ao órgão técnico credenciado.
§ 2° Caso o laudo de análise funcional indique qualquer outra não-conformidade, o credenciamento do Programa Aplicativo Fiscal (PAF-ECF) dependerá de prévia análise da Administração Tributária do Estado de Santa Catarina.
Art. 4° A Gerência de Sistemas e Informações Tributárias (GESIT) desta Diretoria de Administração Tributária publicará o leiaute atualizado dos arquivos XML, definidos nos requisitos LVIII e LIX do Bloco X do Anexo I do Ato COTEPE/ ICMS 09/13.
Parágrafo único. Os desenvolvedores de aplicativo PAF-ECF deverão atender e implementar os leiautes dos arquivos XML definidos pela GESIT, ainda que sejam distintos em relação aos leiautes contidos no Despacho do Secretário Executivo do CONFAZ n° 45/2017, de 04 de abril de 2017.
Art. 5° Os estabelecimentos usuários de Programa Aplicativo Fiscal (PAF-ECF) deverão atualizar o aplicativo em uso para a versão credenciada ativa mais recente, no prazo máximo de 180(cento e oitenta) dias, contados a partir do termo final de validade do laudo de análise funcional emitido pelo órgão técnico credenciado.
Art. 6° Findos os prazos definidos neste Ato DIAT, será considerada inobservância à legislação tributária a omissão na transmissão e entrega dos arquivos eletrônicos digitalmente assinados, conforme definido no art. 1°, e as demais regras aqui estabelecidas.
Art. 7° Este Ato DIAT entra em vigor na data de sua publicação.
Florianópolis, 27 de julho de 2017.
ARI JOSÉ PRITSCH
Diretor de Administração Tributária
DOE de 28/07/2017
Altera o Anexo I do Ato Homologatório n° 007/2017-GS/SET, de 23 de junho de 2017, que homologa valores de referência, para efeito de cálculo do ICMS devido por substituição tributária, nas operações internas e aquisições interestaduais com cervejas, chopes, refrigerantes, isotônicos, hidroeletrolíticos e energéticos.
O SECRETÁRIO DE ESTADO DA TRIBUTAÇÃO, no uso de suas atribuições e tendo em vista o disposto no art. 859 do Regulamento do ICMS, aprovado pelo Decreto n° 13.640, de 13 de novembro de 1997,
CONSIDERANDO o disposto no § 11 do art. 5° do Anexo 191 do Regulamento do ICMS, aprovado pelo Decreto n° 13.640, de 13 de novembro de 1997,
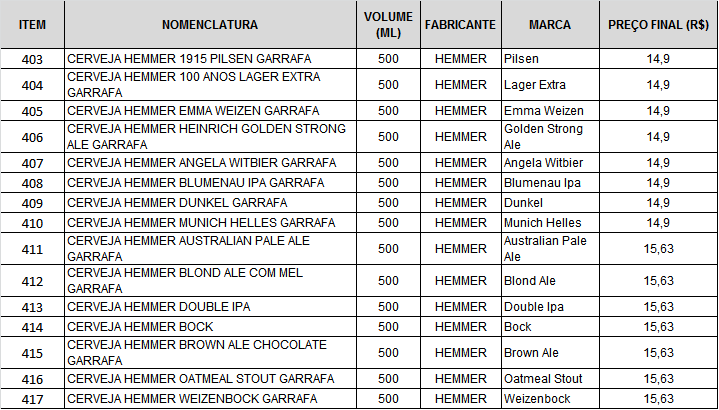
CONSIDERANDO a solicitação formulada pela Companhia Hemmer Indústria e Comércio, CNPJ 82.641.986/0001-43, através do Processo n° 158.908/2017-1 para inclusão de seus produtos no rol de preços de referência da Substituição Tributária,
RESOLVE:
Cláusula primeira. Acrescentar ao Anexo I do Ato Homologatório n° 007/2017-GS/SET, de 23 de junho de 2017, os produtos abaixo relacionados:
Cláusula segunda. Este Ato Homologatório entra em vigor na data de sua publicação, produzindo efeitos a partir de 1° de agosto de 2017.
Gabinete do Secretário de Estado da Tributação, em Natal, 26 de julho de 2017.
ANDRÉ HORTA MELO
Secretário de Estado da Tributação
DOE de 28/07/2017
Altera o Ato DIAT n° 006, de 2017, que adota pesquisas e fixa os preços médios ponderados a consumidor final para cálculo do ICMS devido por substituição tributária nas operações com cerveja, chope, refrigerante e bebida hidroeletrolítica e energética.
O DIRETOR DE ADMINISTRAÇÃO TRIBUTÁRIA, no uso de sua competência estabelecida no art. 18 do Regimento Interno da Secretaria de Estado da Fazenda, aprovado pelo Decreto n° 2.762, de 19 de novembro de 2009, e
CONSIDERANDO o disposto no § 3° do art. 41 da Lei n° 10.297, de 26 de dezembro de 1996, no art. 42 do Anexo 3 do Regulamento do ICMS, aprovado pelo Decreto n° 2.870, de 27 de agosto de 2001, e a competência delegada pela Portaria SEF n° 182, de 30 de novembro de 2007,
RESOLVE:
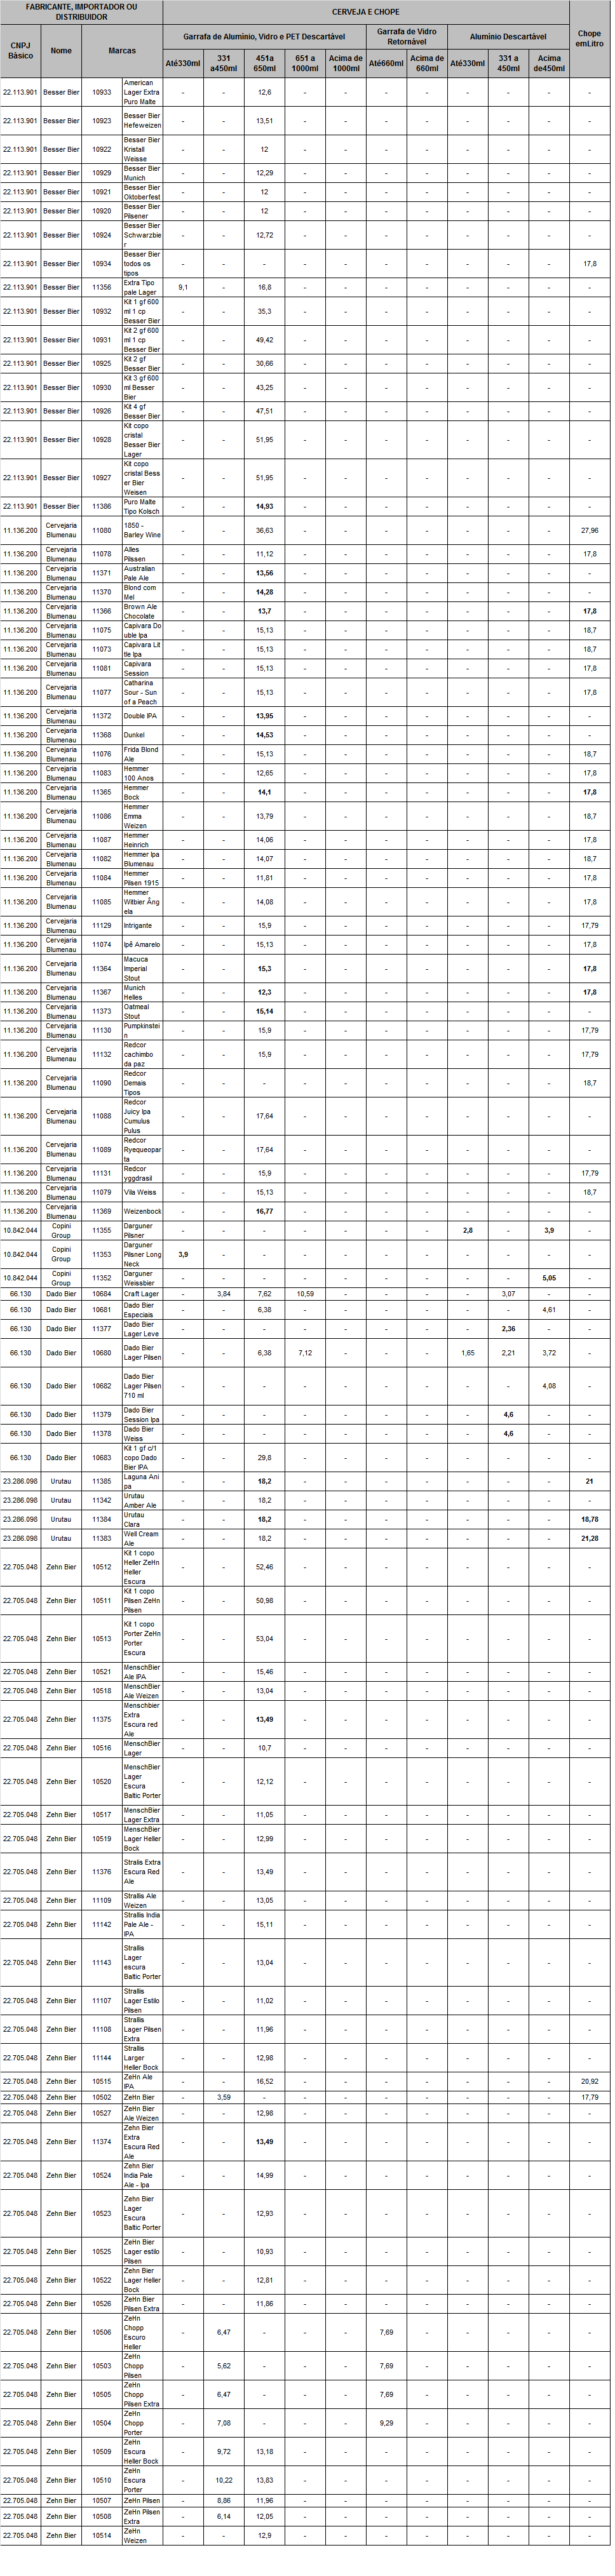
Art. 1° O Anexo I do Ato DIAT n° 006, de 21 de março de 2017, passa a vigorar, em relação às cervejas e chopes das empresas Besser Bier, Cervejaria Blumenau, Copini Group, Dado Bier, Urutau e Zehn Bier, com os valores de Preço Médio Ponderado a Consumidor Final (PMPF) estabelecidos no Anexo I deste Ato.
Art. 2° O Anexo II do Ato DIAT n° 006, de 21 de março de 2017, passa a vigorar, em relação aos refrigerantes das empresas Casa Di Conti e Vonpar/Outros, com os valores de Preço Médio Ponderado a Consumidor Final (PMPF) estabelecidos no Anexo II deste Ato.
Art. 3° O Anexo III do Ato DIAT n° 006, de 21 de março de 2017, passa a vigorar, em relação às bebidas hidroeletrolíticas e energéticas da empresa Red Bull, com os valores de Preço Médio Ponderado a Consumidor Final (PMPF) estabelecidos no Anexo III deste Ato.
Art. 4° Este Ato entra em vigor na data de sua publicação, produzindo efeitos a partir do dia 1° de agosto de 2017.
Florianópolis, 21 de julho de 2017.
ARI JOSÉ PRITSCH
Diretor de Administração Tributária
ANEXO I
 ANEXO II
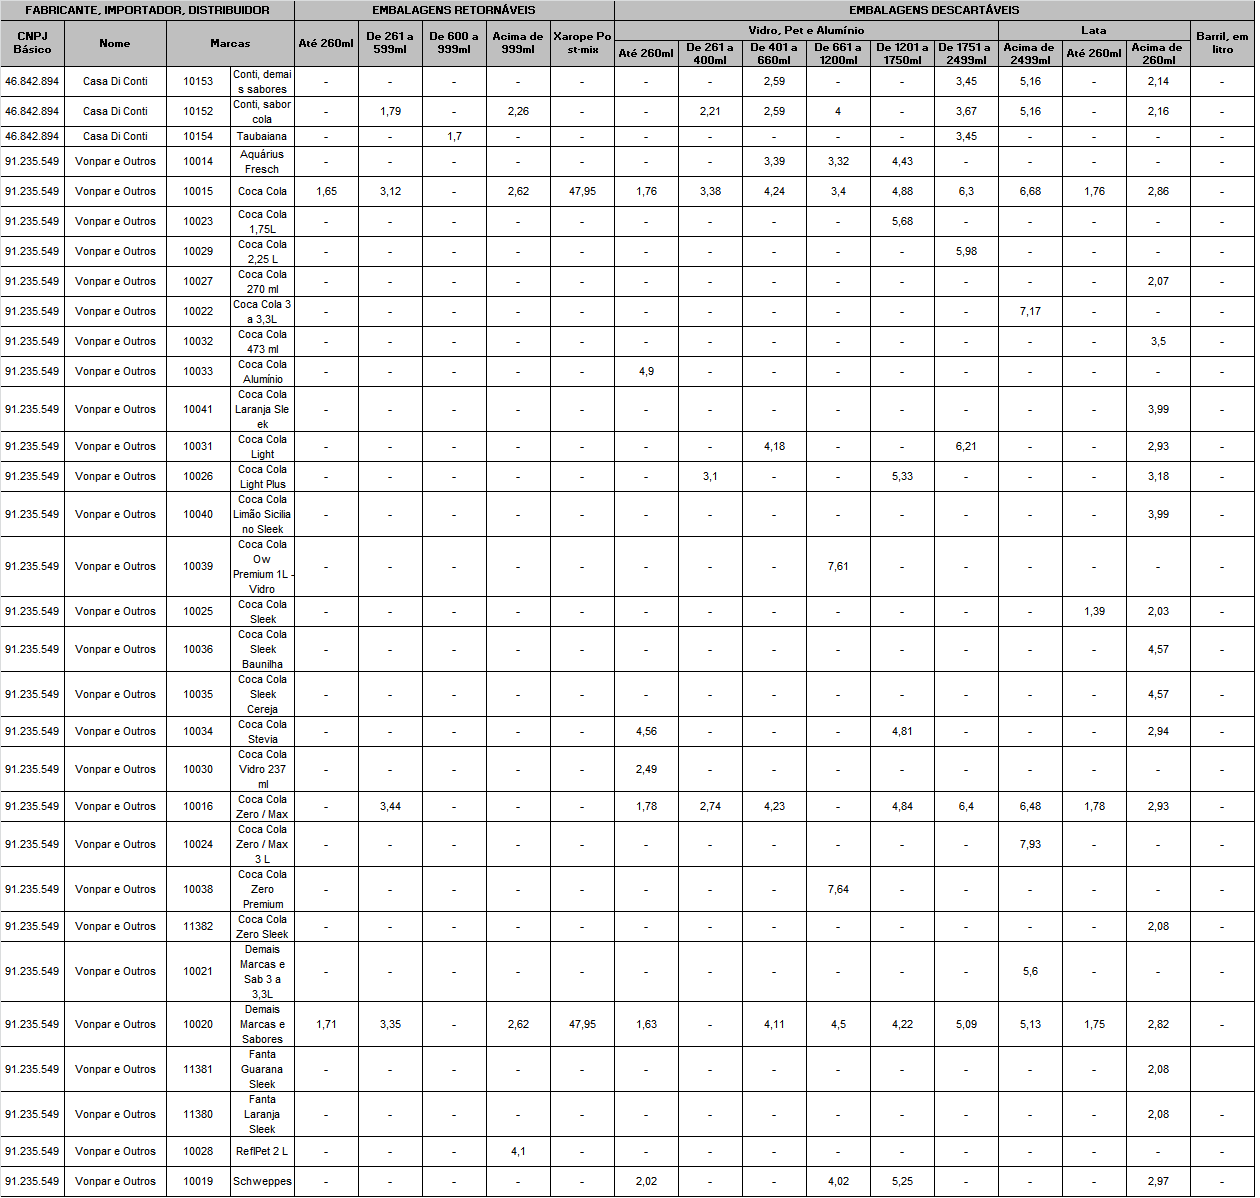
ANEXO III
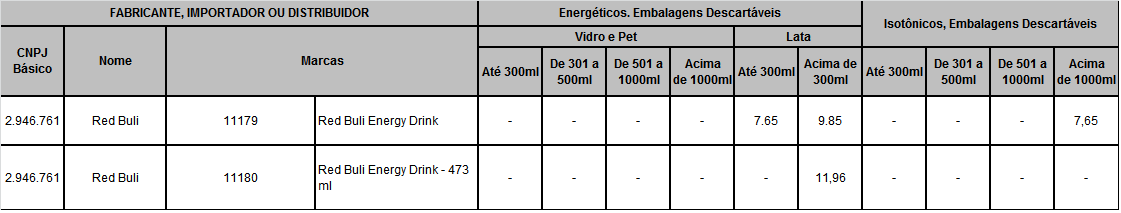
DOU de 25/07/2017
Preço médio ponderado ao consumidor final (PMPF) de combustíveis.
O SECRETÁRIO-EXECUTIVO DO CONSELHO NACIONAL DE POLÍTICA FAZENDÁRIA – CONFAZ, no uso das atribuições que lhe são conferidas pelo inciso IX, do art. 5° do Regimento desse Conselho e
CONSIDERANDO o disposto nos Convênios ICMS 138/06, de 15 de dezembro de 2006 e 110/07, de 28 de setembro de 2007, respectivamente, divulga que as unidades federadas indicadas na tabela a seguir adotarão, a partir de 1° de agosto de 2017, o seguinte preço médio ponderado ao consumidor final (PMPF) para os combustíveis referidos nos convênios supra:

* PMPF alterados pelo presente ATO COTEPE.
MANUEL DOS ANJOS MARQUES TEIXEIRA