A DIRETORIA GERAL DE PROCESSOS E SISTEMAS TRIBUTÁRIOS-DPS, nos termos que dispõe a Portaria SF N° 073/2003, Portaria SF N° 190/2011 e Portaria SF N° 126/2018, informa que os contribuintes poderão transmitir, através da internet a partir do dia 01/09/2021 até 10/09/2021, os arquivos SPED, SEF e RI substitutos, referentes às justificativas de substituição de arquivos deferidas. Foram analisadas as justificativas cadastradas no sistema do número 3564/2021 até 3717/2021. Os contribuintes poderão verificar o deferimento ou indeferimento da justificativa de substituição, no site da SEFAZ – www.sefaz.pe.gov.br em Publicações, ou acessando a ARE VIRTUAL (na Internet pelo endereço: http://efisco.sefaz.pe.gov.br), por meio da opção Administração de Documentos Econômico-Fiscais (DEF), selecionando o link Justificativas (Certificado Digital de Contador/Contabilista) ou Justificativas (Certificado Digital de Sócio/Contribuinte) conforme o caso, e depois selecionar Consultar Justificativas de Substituição.
Recife, 31/08/2021
REINALDO MIRANDA DA SILVA
Diretor Geral de Processos e Sistemas Tributários
O DIRETOR DA RECEITA ESTADUAL DO PARANÁ, no uso das atribuições que lhe confere o inciso IX do caput do artigo 9° do Anexo II da Resolução SEFA n° 1.132, de 28 de julho de 2017, e
CONSIDERANDO o disposto no inciso I do artigo 12 da Lei n° 11.580, de 14 de novembro de 1996,
DETERMINA
Art. 1° O imposto sobre Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS, incidente sobre as operações interestaduais efetuadas com os produtos da pecuária relacionados no Anexo Único desta Norma de Procedimento Fiscal, deverá ser calculado sobre os valores fixados na pauta nele contida.
Parágrafo único. O imposto será calculado sobre o valor da operação, quando esse for superior ao mínimo fixado em pauta.
Art. 2° Fica revogada a Norma de Procedimento Fiscal n° 046, de 16 de agosto de 2021.
Art. 3° Esta Norma de Procedimento Fiscal entra em vigor na data da sua publicação.
RECEITA ESTADUAL DO PARANÁ, Curitiba, 17 de setembro de 2021.
ROBERTO ZANINELLI COVELO TIZON
Diretor da Receita Estadual
ANEXO ÚNICO
|
GADO BOVINO PARA ABATE |
||
|
DESCRIÇÃO |
UNIDADE |
VALOR – R$ |
|
Macho para abate acima de 36 meses |
Cabeça |
5.729,16 |
|
Macho para abate acima de 24 até 36 meses |
Cabeça |
5.104,92 |
|
Macho para abate acima de 12 até 24 meses |
Cabeça |
4.654,97 |
|
Fêmea para abate acima de 36 meses |
Cabeça |
4.395,91 |
|
Fêmea para abate acima de 24 até 36 meses |
Cabeça |
4.085,16 |
|
Fêmea para abate acima de 12 até 24 meses |
Cabeça |
3.547,95 |
|
GADO BOVINO PARA RECRIA/ENGORDA |
||
|
DESCRIÇÃO |
UNIDADE |
VALOR – R$ |
|
Fêmea registrada acima de 36 meses |
Cabeça |
8.995,94 |
|
Fêmea registrada acima de 24 até 36 meses |
Cabeça |
8.106,28 |
|
Fêmea registrada de 12 a 24 meses |
Cabeça |
6.456,68 |
|
Macho registrado acima de 36 meses |
Cabeça |
14.701,51 |
|
Macho registrado acima de 24 até 36 meses |
Cabeça |
12.828,06 |
|
Macho registrado de 12 a 24 meses |
Cabeça |
9.795,36 |
|
Macho para cria/recria acima de 36 meses |
Cabeça |
5.420,29 |
|
Macho para cria/recria acima de 24 até 36 meses |
Cabeça |
4.543,39 |
|
Macho para cria/recria acima de 12 até 24 meses |
Cabeça |
3.585,09 |
|
Macho para cria/recria de 6 a 12 meses |
Cabeça |
2.804,37 |
|
Fêmea para cria/recria acima de 36 meses |
Cabeça |
4.263,73 |
|
Fêmea para cria/recria acima de 24 até 36 meses |
Cabeça |
3.725,12 |
|
Fêmea para cria/recria acima de 12 até 24 meses |
Cabeça |
2.906,08 |
|
Fêmea para cria/recria de 6 a 12 meses |
Cabeça |
2.248,07 |
O DIRETOR DA RECEITA ESTADUAL DO PARANÁ, no uso das atribuições que lhe confere o inciso IX do art. 9.° do Anexo II do Regimento da Secretaria de Estado da Fazenda (Sefa), aprovado pela Resolução Sefa n° 1.132, de 28 de julho de 2017, e considerando o disposto no Ajuste SINIEF 1, de 5 de abril de 2019, no Capítulo IX do Subanexo I do Anexo III, e no Subanexo I do Anexo IV do RICMS, aprovado pelo Decreto n° 7.871, de 29 de setembro de 2017,
RESOLVE:
CAPÍTULO I
DA NF3e E DO DANF3E
Art. 1° Na emissão e na utilização da Nota Fiscal de Energia Elétrica Eletrônica – NF3e, modelo 66, e do Documento Auxiliar da NF3e – DANF3E, instituídos pelo Ajuste SINIEF 1, de 5 de abril de 2019, pelos contribuintes paranaenses do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre a Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS, que atuam no ramo de distribuição de energia elétrica, deverão observadar as disposições desta norma e as do Capítulo IX do Subanexo I do Anexo III do Regulamento do ICMS, aprovado pelo Decreto n° 7.871, de 29 de setembro de 2017.
CAPÍTULO II
DA OBRIGATORIEDADE DA NF3E
Art. 2° Os contribuintes que possuírem códigos da Classifi cação Nacional de Atividades Econômicas (CNAE), principal ou secundário, de distribuição de energia elétrica, fi cam obrigados ao uso da NF3e, em substituição à Nota Fiscal/Conta de Energia Elétrica, modelo 6, a partir de 1 de fevereiro de 2022.
Parágrafo único. Para os efeitos desta norma, devem ser considerados os códigos da CNAE do contribuinte, que se referem a atividades relacionadas à distribuição de energia elétrica, conforme conste ou deva constar em seus atos constitutivos registrados junto ao Cadastro Nacional de Pessoas Jurídicas (CNPJ) da Secretaria da Receita Federal do Brasil (RFB) e no cadastro de contribuintes do ICMS do Estado do Paraná (CAD/ICMS).
CAPÍTULO III
DA EMISSÃO DA NF3e EM CONTINGÊNCIA
Art. 3° Nas hipóteses em que não for possível transmitir a NF3e à Secretaria de Estado da Fazenda (Sefa) ou obter resposta à solicitação de Autorização de Uso da NF3e, o contribuinte deverá operar em contingência, nos termos previstos no Regulamento do ICMS, na modalidade Contingência online, não sendo necessária qualquer autorização prévia do fisco.
Art. 4° A emissão de NF3e na modalidade Contingência online deve ser tratada como exceção e utilizada apenas nas situações em que ocorram problemas técnicos de comunicação ou de processamento de informações, que impeçam a autorização da NF3e em tempo real.
CAPÍTULO IV
DA CONSULTA PÚBLICA DA NF3e
Art. 5° A Secretaria de Estado da Fazenda (Sefa) disponibilizará consulta pública à NF3e em seu portal, no endereço eletrônico www.fazenda.pr.gov.br, que poderá ser efetuada mediante a informação da chave de acesso ou da leitura do código QR Code impressos no DANF3E.
CAPÍTULO V
DA NF3e NORMAL COM AJUSTES
Art. 6° A “NF3e Normal com Ajustes” deverá ser emitida quando se verificar a necessidade de alterações em itens de notas fiscais de energia elétrica emitidas anteriormente, cujo prazo de cancelamento tenha expirado.
§ 1° A NF3e ajustada continuará válida nos itens que não foram alterados pela nota de ajuste e a “NF3e Normal com Ajustes” será válida na sua totalidade.
§ 2° A NF3e poderá ser ajustada apenas uma vez.
§ 3° A NF3e ajustada por uma “NF3e Normal com Ajustes” não poderá ser cancelada.
§ 4° A quantidade de notas possíveis de informar para a “NF3e Normal com Ajustes” será de 12 (doze) ocorrências pretéritas e de 1 (uma) ocorrência do mês corrente.
§ 5° A “NF3e Normal com Ajustes” poderá ser ajustada por outra “NF3e Normal com Ajustes” emitida em períodos subsequentes, respeitando o disposto no § 2° deste artigo.
§ 6° A “NF3e Normal com Ajustes” poderá alterar itens da “Nota Fiscal Modelo 6”, respeitando o prazo máximo de 5 (cinco) anos da data da sua emissão, salvo em caso de decisão judicial específi ca.
§ 7° Na hipótese de haver determinação judicial com efeito sobre os dados contidos na NF3e, devem ser informados, nos campos próprios, o número do processo judicial e os valores originais, desconsiderando os efeitos da respectiva decisão judicial.
Art. 7° Caso seja identifi cado erro no faturamento da energia elétrica:
I – no prazo de cancelamento previsto no art. 145 do Capítulo IX do Subanexo I do Anexo III do RICMS/2017, deve-se cancelar a NF3e com erro e emitir uma nova NF3e com os dados corretos;
II – fora do prazo de cancelamento previsto no art. 145 do Capítulo IX do Subanexo I do Anexo III do RICMS/2017, deve-se emitir uma NF3e normal do faturamento regular do mês de detecção do erro com ajuste, indicando o item a ser alterado da fatura anterior e o item de substituição, quando houver;
III – na hipótese do inciso II do caput deste artigo, caso o valor total da NF3e seja negativo, deve-se lançar um item de controle para zerar esse valor, que poderá ser compensado nas faturas subsequentes.
§ 1° Se a detecção de erro no faturamento da energia elétrica ocorrer após o faturamento regular do mês, deve-se emitir uma “NF3e Normal com Ajustes” indicando o item a ser alterado da fatura anterior, o item de substituição, quando houver, e o saldo remanescente dessa NF3e será zerado com um item de controle que poderá ser compensado nas faturas subsequentes.
§ 2° No caso de lançamento a menor e não havendo NF3e subsequente para o destinatário, deve-se emitir “NF3e Normal com Ajustes” indicando o item a ser alterado da fatura anterior e o item de substituição, sem item de controle.
§ 3° No caso de lançamento a maior e não havendo NF3e subsequente para o destinatário ou quando houver a opção pela restituição em espécie, deve-se emitir “NF3e Normal com Ajustes” indicando o item a ser alterado da fatura anterior e o item de substituição, quando houver, com item de controle para zerar o saldo.
§ 4° No caso previsto no § 3° deste artigo, a recuperação do imposto ocorrerá via protocolo, no qual deve ser informado o objeto do pedido, a chave de acesso da última “NF-e Normal com Ajustes” emitida e o comprovante de devolução ao destinatário.
CAPÍTULO VI
DAS DISPOSIÇÕES GERAIS
Art. 8° O emitente da NF3e deverá conservar os arquivos digitais da sua emissão e da “NF3e Normal com Ajustes” pelos prazos previstos no inciso I do art. 173 e no parágrafo único do art. 195, ambos do Código Tributário Nacional (CTN).
Art. 9° Esta Norma de Procedimento Fiscal entra em vigor na data da sua publicação.
RECEITA ESTADUAL DO PARANÁ, Curitiba, 15 de setembro de 2021.
ROBERTO ZANINELLI COVELO TIZON
Diretor da Receita Estadual
O DIRETOR DA RECEITA ESTADUAL DO PARANÁ, no uso das atribuições que lhe confere o inciso IX do art. 9° do Regimento da REPR, aprovado pela Resolução SEFA n° 1.132, de 28 de julho de 2017,
RESOLVE:
1. Para fins do disposto no § 3° do art. 38 da Lei n° 11.580, de 14 de novembro de 1996, a taxa de juros para o mês de agosto de 2021 é de 0,43% (quarenta e três centésimos por cento).
2. Esta Norma entra em vigor na data da sua publicação, produzindo efeitos a partir de 1° de setembro de 2021.
RECEITA ESTADUAL DO PARANÁ, Curitiba, 31 de agosto de 2021.
ROBERTO ZANINELLI COVELO TIZON
Diretor da Receita Estadual
O DIRETOR DA RECEITA ESTADUAL DO PARANÁ, no uso das atribuições que lhe confere o inciso IX do art. 9° do Regimento da REPR, aprovado pela Resolução SEFA n° 1.132, de 28 de julho de 2017, conforme alteração da Resolução SEFA n° 485/2019, de 11 de junho de 2019, e
CONSIDERANDO o disposto no Decreto n° 3.337 de 20 de janeiro de 2016,
DETERMINA:
1. Fica estabelecido em 3,0277 o valor do FCA – Fator de Conversão e Atualização Monetária para o mês de setembro de 2021.
2. Esta Norma de Procedimento Fiscal entra em vigor na data da sua publicação, produzindo efeitos a partir de 1° de setembro de 2021.
RECEITA ESTADUAL DO PARANÁ, Curitiba, 25 de agosto de 2021.
ROBERTO ZANINELLI COVELO TIZON
Diretor da Receita Estadual
A DIRETORIA GERAL DE PROCESSOS E SISTEMAS TRIBUTÁRIOS-DPS, nos termos que dispõe a Portaria SF N° 073/2003, Portaria SF N° 190/2011 e Portaria SF N° 126/2018, informa que os contribuintes poderão transmitir, através da internet a partir do dia 26/08/2021 até 31/08/2021, os arquivos SPED, SEF e RI substitutos, referentes às justificativas de substituição de arquivos deferidas. Foram analisadas as justificativas cadastradas no sistema do número 3427/2021 até 3563/2021. Os contribuintes poderão verificar o deferimento ou indeferimento da justificativa de substituição, no site da SEFAZ – www.sefaz.pe.gov.br em Publicações, ou acessando a ARE VIRTUAL (na Internet pelo endereço: http://efisco.sefaz.pe.gov.br), por meio da opção Administração de Documentos Econômico-Fiscais (DEF), selecionando o link Justificativas (Certificado Digital de Contador/Contabilista) ou Justificativas (Certificado Digital de Sócio/Contribuinte) conforme o caso, e depois selecionar Consultar Justificativas de Substituição.
Recife, 25/08/2021
REINALDO MIRANDA DA SILVA
Diretor Geral de Processos e Sistemas Tributários
O DIRETOR DA RECEITA ESTADUAL DO PARANÁ, no uso das atribuições que lhe confere o inciso IX do art. 9° do Regimento da REPR, aprovado pela Resolução Sefa n° 1.132, de 28 de julho de 2017, conforme alteração da Resolução Sefa n° 485/2019, de 11 de junho de 2019,
CONSIDERANDO o disposto no § 3° do art. 10 e no caput do art. 24, ambos do Anexo X do Regulamento do ICMS, aprovado pelo Decreto n° 7.871, de 29 de setembro de 2017, e nos §§ 1° e 3° do art. 11 da Lei n° 11.580, de 14 de novembro de 1996,
CONSIDERANDO os pedidos de inclusões e alterações de produtos e valores, protocolados sob n° 17.984.009-0,
RESOLVE:
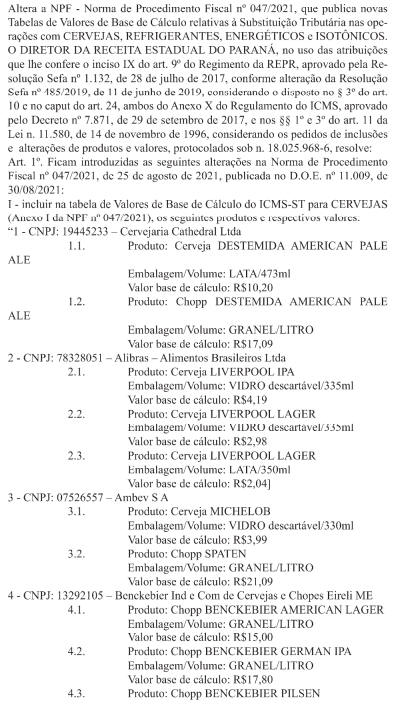
Art. 1° Ficam introduzidas as seguintes alterações na Norma de Procedimento Fiscal n° 047/2021, de 25 de agosto de 2021, publicada no D.O.E. n° 11.009, de 30/08/2021:
I – incluir na tabela de Valores de Base de Cálculo do ICMS-ST para CERVEJAS (Anexo I da NPF n° 047/2021), os seguintes produtos e respectivos valores:
“1 – CNPJ: 73410326 – Cervejaria Petrópolis SA
1.1. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: VIDRO descartável/300ml
Valor base de cálculo: R$ 1,97
1.2. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: VIDRO descartável/355ml
Valor base de cálculo: R$ 3,34
1.3. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: VIDRO descartável/600ml
Valor base de cálculo: R$ 5,99
1.4. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: VIDRO descartável/1.000ml
Valor base de cálculo: R$ 10,01
1.5. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: VIDRO retornável/300ml
Valor base de cálculo: R$ 2,25
1.6. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: VIDRO retornável/600ml
Valor base de cálculo: R$ 6,27
1.7. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: VIDRO retornável/1.000ml
Valor base de cálculo: R$ 6,69
1.8. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: LATA retornável/269ml
Valor base de cálculo: R$ 2,03
1.9. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: LATA retornável/350ml
Valor base de cálculo: R$ 2,30
1.10. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: LATA retornável/473ml
Valor base de cálculo: R$ 3,00
2 – CNPJ: 32216382 – Cervejaria The Brooklyn Brewery do Brasil Ltda
2.1. Produto: Chopp BROOKLYN EAST IPA
Embalagem/Volume: GRANEL/LITRO
Valor base de cálculo: R$ 24,54
2.2. Produto: Chopp BROOKLYN LAGER
Embalagem/Volume: GRANEL/LITRO
Valor base de cálculo: R$ 24,54
3 – CNPJ: 27654665 – Shanadu Indústria e Comércio de Bebidas Ltda
3.1. Produto: Chopp NINNA VIENNA
Embalagem/Volume: PET descartável/1.000ml
Valor base de cálculo: R$ 11,90
4 – CNPJ: 05825945 – Cervejaria Bierbaum Ltda
4.1. Produto: Chopp BIERBAUM EXTRA
Embalagem/Volume: GRANEL/LITRO
Valor base de cálculo: R$ 17,00
4.2. Produto: Chopp BIERBAUM MALZBIER
Embalagem/Volume: PET descartável/1.500ml
Valor base de cálculo: R$ 15,50”.
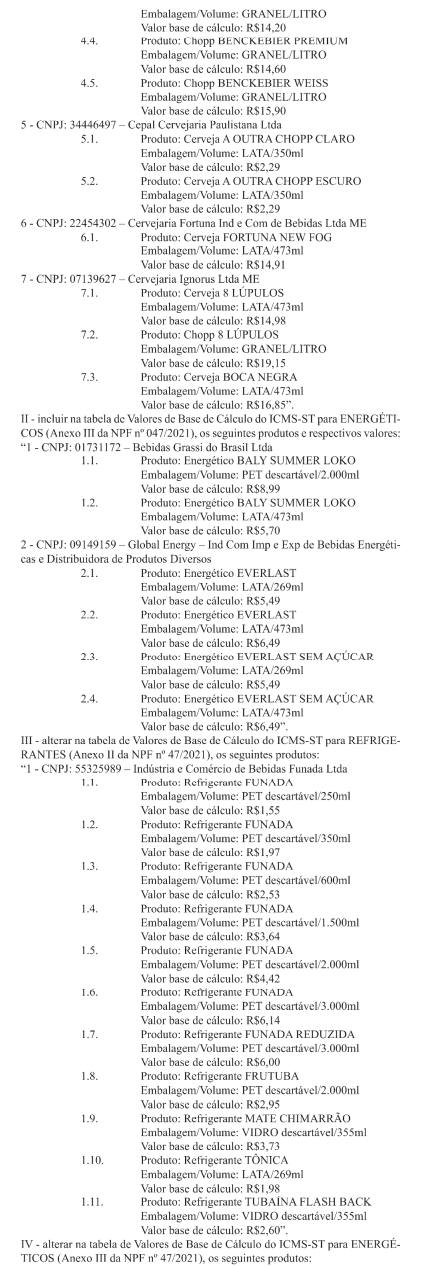
II – incluir na tabela de Valores de Base de Cálculo do ICMS-ST para ENERGÉTICOS (Anexo III da NPF n° 047/2021), os seguintes produtos e respectivos valores:
“1 – CNPJ: 84961473 – Certano Comercial de Alimentos Ltda
1.1. Produto: Energético CERTANO INTENSE
Embalagem/Volume: PET descartável/250ml
Valor base de cálculo: R$ 1,45
1.2. Produto: Energético CERTANO INTENSE
Embalagem/Volume: PET descartável/2.000ml
Valor base de cálculo: R$ 5,70”.
III – alterar na tabela de Valores de Base de Cálculo do ICMS-ST para CERVEJAS (Anexo I da NPF n° 47/2021), os seguintes produtos:
“1 – CNPJ: 03485089 – Inbeb – Industrial Norte Paranaense de Bebidas Ltda
1.1. Produto: Cerveja COLINA BEER PURO MALTE
Embalagem/Volume: LATA descartável/350ml
Valor base de cálculo: R$ 2,40”.
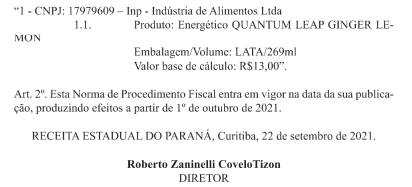
IV – alterar na tabela de Valores de Base de Cálculo do ICMS-ST para ENERGÉTICOS (Anexo III da NPF n° 21/2021), os seguintes produtos:
“1 – CNPJ: 01731172 – Bebidas Grassi do Brasil Ltda
1.1. Produto: Energético BALY BRASIL
Embalagem/Volume: DE PET descartável/2.000ml
Valor base de cálculo: R$ 9,00”.
V- excluir da tabela de Valores de Base de Cálculo do ICMS-ST para CERVEJAS (Anexo I da NPF n° 47/2021), o seguinte produto:
“1 – CNPJ: 01708217 – Cervejaria Cidade Imperial Petrópolis Ltda
1.1. Produto: Cerveja ITAIPAVA PURO MALTE
Embalagem/Volume: Todas as embalagens e volumes”.
VI – O item 2 da NPF 047/2021 passa a vigorar com a seguinte redação:
“Para efeito de retenção e recolhimento do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS, relativo às operações subsequentes com CERVEJAS, REFRIGERANTES, ENERGÉTICOS e ISOTÔNICOS, no período de 1° de setembro de 2021 até 30 de novembro de 2021, deverão ser considerados os valores constantes das tabelas dos ANEXOS I, II, III e IV, respectivamente, desta Norma de Procedimento Fiscal”.
Art. 2° Esta Norma de Procedimento Fiscal entra em vigor na data da sua publicação, produzindo efeitos a partir de 1° de setembro de 2021.
RECEITA ESTADUAL DO PARANÁ, Curitiba, 03 de setembro de 2021.
ROBERTO ZANINELLI COVELOTIZON
Diretor
A DIRETORIA DE PROCESSOS E SISTEMAS TRIBUTÁRIOS – DPS, com fundamento no art. 115 do Decreto n° 44.650/2017, INTIMA os contribuintes constantes na relação publicada na internet no site da SEFAZ/PE, em PUBLICAÇÕES (ou acessando o link abaixo), a SANAR IRREGULARIDADES perante a Fazenda Pública Estadual, no prazo máximo de cinco (05) dias a contar da data de publicação do presente edital, a fim de evitar a INAPTIDÃO DA INSCRIÇÃO ESTADUAL.
https://www.sefaz.pe.gov.br/Publicacoes/Editais/Intimacao-Inaptidão-Inscricao-Estadual/Intimao/Edital-de-Intimação-031_03082021.pdf
REINALDO MIRANDA DA SILVA
Diretor de Processos e Sistemas Tributários
A DIRETORIA DE PROCESSOS E SISTEMAS TRIBUTÁRIOS – DPS, com fundamento no art. 115 c/c art. 129 do Decreto n° 44.650/2017 e respectivas alterações, declara INAPTAS as inscrições no CACEPE, NULOS os atos praticados e INIDÔNEOS os documentos fiscais que sejam emitidos por quaisquer dos contribuintes constantes na relação publicada na internet, no site da SEFAZ/PE, em PUBLICAÇÕES, ou acessando o link https://www.sefaz.pe.gov.br/Publicacoes/Editais/Intimacao-Inaptidão-Inscricao-Estadual/Cancelamento/Edital-de-Inaptidão-031_03082021.pdf
REINALDO MIRANDA DA SILVA
Diretor de Processos e Sistemas Tributários